
Honorarberatung bei der privaten Krankenversicherung: Warum sie sich oft nicht lohnt
Foto: Chartchaik1
Honorarberatung gilt bei Versicherungen häufig als besonders transparent und unabhängig. Doch ausgerechnet bei der privaten Krankenversicherung (PKV) kann das vermeintlich günstigere Modell Nachteile haben. Bastian Kunkel, Gründer und Geschäftsführer des Versicherungsmaklers Versicherungen mit Kopf erläutert, warum die Vergütungsform allein wenig über die Qualität einer Beratung aussagt und worauf Verbraucher stattdessen achten sollten.
Wer eine private Krankenversicherung abschließen möchte, steht vor zahlreichen Entscheidungen. Neben der Auswahl des Versicherers und des passenden Tarifs stellt sich auch die Frage, wie die Beratung vergütet werden soll. Während Versicherungsmakler üblicherweise eine Provision vom Versicherer erhalten, bezahlen Kunden bei einer Honorarberatung direkt für die erbrachte Dienstleistung.
Auf den ersten Blick erscheint das Honorarmodell attraktiv: Der Berater erhält sein Geld unabhängig vom Versicherungsabschluss. Im Gegenzug könnten Versicherte von günstigeren Tarifen ohne einkalkulierte Abschlussprovision profitieren. Doch gerade in der privaten Krankenversicherung funktioniert dieses Prinzip nur eingeschränkt.
Echte Nettotarife sind in der PKV eine Seltenheit
Bei sogenannten Nettotarifen sind keine klassischen Abschlussprovisionen einkalkuliert. Stattdessen bezahlt der Kunde ein separates Beratungshonorar. Während solche Modelle beispielsweise bei bestimmten privaten Rentenversicherungen angeboten werden, sind sie in der privaten Krankenversicherung kaum verbreitet.
Ein wesentlicher Grund dafür ist das gesetzliche Tarifwechselrecht nach § 204 Versicherungsvertragsgesetz (VVG). Dieses ermöglicht Privatversicherten, innerhalb ihrer Versicherungsgesellschaft in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln und dabei ihre angesparten Alterungsrückstellungen mitzunehmen.
Würden Versicherer dauerhaft günstigere Nettotarife anbieten, könnten unter bestimmten Voraussetzungen auch bereits bestehende Kunden aus klassischen Provisionstarifen dorthin wechseln. Das macht entsprechende Angebote für die Gesellschaften wirtschaftlich wenig attraktiv.
Die Folge: Der deutsche PKV-Markt besteht überwiegend aus Tarifen, bei denen die Abschluss- und Vermittlungskosten bereits einkalkuliert sind.
Auch bei Provisionstarifen kann eine Honorarberatung möglich sein
Eine Alternative bietet das sogenannte Durchleitungsgebot nach § 48c Versicherungsaufsichtsgesetz (VAG). Vermittelt ein zugelassener Versicherungsberater einen Tarif mit einkalkulierter Provision, muss der Versicherer einen gesetzlich bestimmten Anteil dieser Vergütung zugunsten des Kunden verwenden.
Dabei können bis zu 80 Prozent der maßgeblichen Provision gutgeschrieben werden. Diese Gutschrift wird zur Beitragszahlung eingesetzt. Alternativ kann die Weitergabe unter den gesetzlichen Voraussetzungen über eine dauerhafte Beitragsreduzierung erfolgen.
Allerdings müssen Verbraucher berücksichtigen, dass sie das Honorar des Versicherungsberaters zusätzlich bezahlen. Außerdem arbeitet nicht jeder private Krankenversicherer im Neugeschäft mit Versicherungsberatern zusammen. Dadurch kann die Auswahl geeigneter Tarife eingeschränkt sein.
Ob sich eine Honorarberatung finanziell lohnt, hängt deshalb von mehreren Faktoren ab. Entscheidend sind insbesondere die Höhe des Honorars, die mögliche Beitragsentlastung und die verfügbaren Versicherungstarife.
Versicherungsmakler setzt bewusst auf Provisionsberatung
Der ungebundene Versicherungsmakler Versicherungen mit Kopf hat sich bewusst gegen die Honorarberatung bei der privaten Krankenversicherung entschieden. Das Unternehmen mit Sitz in Unterhaching ist insbesondere auf Berufsunfähigkeitsversicherungen, private Krankenversicherungen und die Altersvorsorge spezialisiert.
Aus Sicht des Unternehmens bietet das klassische Provisionsmodell gerade bei der PKV mehrere Vorteile. Denn eine umfassende Beratung kann mit erheblichem Aufwand verbunden sein, dessen Umfang sich vorab kaum abschätzen lässt.
Dazu gehören unter anderem die Analyse des individuellen Versicherungsbedarfs, die Aufarbeitung der Gesundheitshistorie, die Prüfung ärztlicher Unterlagen und die Durchführung anonymer Risikovoranfragen bei verschiedenen Versicherern.
Insbesondere bei bestehenden Erkrankungen kann dieser Prozess mehrere Wochen dauern. Nicht immer führt die Prüfung anschließend zu einem Versicherungsabschluss.
Im klassischen Provisionsmodell entstehen dem Kunden für die Beratung durch Versicherungen mit Kopf auch dann keine Kosten, wenn sich letztlich kein geeigneter Versicherungsschutz finden lässt. Bei einer Honorarberatung kann dagegen je nach vereinbartem Vergütungsmodell eine Rechnung fällig werden, obwohl kein Vertrag zustande kommt.
Die langfristige Betreuung wird häufig unterschätzt
Ein weiterer Aspekt wird bei der Diskussion über Honorar- und Provisionsberatung häufig übersehen: Eine private Krankenversicherung begleitet Versicherte oftmals über mehrere Jahrzehnte.
In dieser Zeit können sich sowohl die persönlichen Lebensumstände als auch die Versicherungsbeiträge erheblich verändern. Deshalb kommt es nicht nur auf die ursprüngliche Tarifauswahl an, sondern auch auf eine langfristig zuverlässige Betreuung.
Steigende Beiträge, veränderte Beihilfeansprüche oder Fragen zur Erstattung medizinischer Leistungen können eine erneute Überprüfung des Versicherungsschutzes erforderlich machen.
Besonders wichtig ist dabei das gesetzliche Tarifwechselrecht nach § 204 VVG. Versicherte können innerhalb ihrer Gesellschaft unter bestimmten Voraussetzungen in einen anderen Tarif wechseln, ohne ihre angesparten Alterungsrückstellungen zu verlieren. Bei gleichartigem Versicherungsschutz ist eine erneute Gesundheitsprüfung grundsätzlich nur für mögliche Mehrleistungen relevant.
Eine professionelle Betreuung kann dabei helfen, solche Möglichkeiten frühzeitig zu erkennen und die Auswirkungen eines Tarifwechsels richtig einzuschätzen.
Bei einem Honorarmodell können für zusätzliche Beratungsleistungen weitere Kosten entstehen. Im Rahmen einer laufenden Maklerbetreuung sind entsprechende Leistungen dagegen häufig bereits durch die vereinbarte Vergütungsstruktur abgedeckt.
Unabhängige Beratung hängt nicht allein von der Vergütung ab
Die Annahme, dass ausschließlich Honorarberater unabhängig beraten können, greift zu kurz. Auch Versicherungsmakler sind rechtlich zur Wahrung der Interessen ihrer Kunden verpflichtet und unterscheiden sich damit von Versicherungsvertretern, die im Auftrag eines oder mehrerer Versicherer tätig sind.
Hinzu kommt, dass die Abschlussprovisionen in der privaten Krankenversicherung seit 2012 gesetzlich begrenzt sind. Dadurch soll verhindert werden, dass übermäßig hohe Vermittlungsvergütungen Fehlanreize beim Versicherungsabschluss schaffen.
Entscheidend für die Qualität einer Beratung sind deshalb vor allem die fachliche Spezialisierung, die individuelle Bedarfsermittlung und die transparente Gegenüberstellung geeigneter Angebote.
Gerade bei der PKV können Unterschiede zwischen den Versicherern weitreichende Folgen haben. Neben dem Beitrag spielen beispielsweise die Leistungen bei ambulanten und stationären Behandlungen, die Erstattung von Psychotherapie sowie der Umgang mit Vorerkrankungen eine wichtige Rolle.
Wer sich für einen Wechsel in die PKV interessiert, sollte daher nicht ausschließlich auf den Preis oder die Vergütungsform achten. Eine professionelle Beratung zur privaten Krankenversicherung sollte vielmehr die persönliche Lebenssituation, die gesundheitlichen Voraussetzungen und die langfristige Finanzierbarkeit berücksichtigen.
Fazit: Der passende Tarif ist wichtiger als das Vergütungsmodell
Eine Honorarberatung kann durchaus sinnvoll sein, etwa wenn bereits privat Versicherte eine unabhängige Zweitmeinung zu einem möglichen internen Tarifwechsel einholen möchten.
Beim Neuabschluss einer privaten Krankenversicherung sind die Vorteile dagegen weniger eindeutig. Echte Nettotarife sind kaum verfügbar, mögliche Provisionsgutschriften müssen gegen das Beratungshonorar gerechnet werden und die Auswahl geeigneter Versicherer kann eingeschränkt sein.
Für Verbraucher ist deshalb vor allem entscheidend, einen leistungsstarken und langfristig passenden Versicherungsschutz zu finden. Ob die Beratung über ein Honorar oder eine Provision vergütet wird, sollte dabei nicht das wichtigste Auswahlkriterium sein.
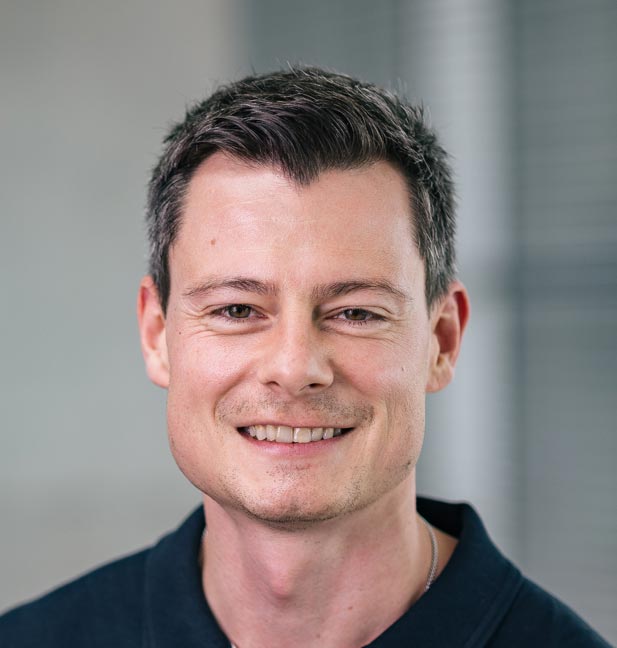
Bastian Kunkel.
Foto: privat
Bastian Kunkel betreibt unter der Marke „Versicherungen mit Kopf“ deutschlandweit die größten unabhängigen Versicherungs-Kanäle auf YouTube, Instagram und TikTok mit über 980.000 Followern. Dort erklärt er – vor allem in Videoform – die komplexe Welt der Versicherungen. Er ist Jungmakler Award Gewinner 2017, Bildungspreisträger 2018 und Spiegel-Bestseller-Autor. Bastian Kunkel ist gelernter Kaufmann für Versicherungen und Finanzen, besitzt einen Bachelor in Betriebswirtschaft und Recht (FH) und ist zudem studierter Finanzfachwirt (FH). Sein Unternehmen VMK Versicherungsmakler GmbH (Versicherungen mit Kopf) ist der bestbewertete Versicherungsmakler bei Google in Deutschland mit über 2.000 5-Sterne-Bewertungen und bietet deutschlandweite Online-Beratungen an.
 NiedersachsenSäugling in Hambühren aus verriegeltem Auto befreitArtikel lesen
 BremenPolizei Bremerhaven bittet nach räuberischer Erpressung um HinweiseArtikel lesen
 OldenburgIG Metall weitet Warnstreiks im Norden ausArtikel lesen
 NachrichtenUSA: Demokratieforscher sieht nach Midterms Chance auf NeuanfangArtikel lesen
 NiedersachsenZwei Frauen in Hannover mit Schwert bedroht und um Bargeld erpresstArtikel lesen
 NachrichtenVoigt hält Aigner für geeignet als BundespräsidentinArtikel lesenAnzeige
 SchaufensterPaletten sicher umreifen: Was Betriebe in Oldenburg über Umreifungsband wissen solltenArtikel lesenAnzeige
 SchaufensterDie Packliste fürs Ferienlager beginnt mit dem TagesprogrammArtikel lesen